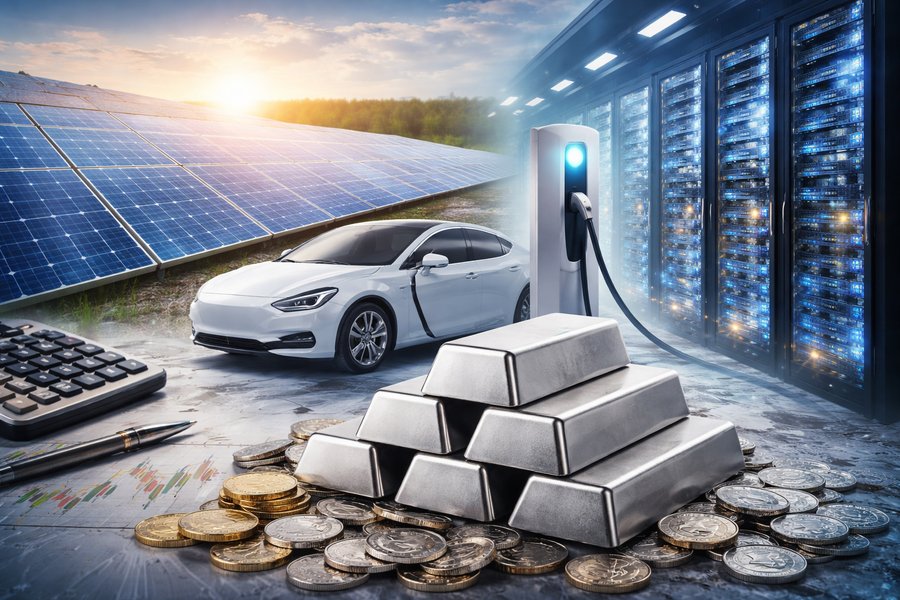
La demande mondiale d’argent devrait rester globalement stable en 2026. C’est la conclusion d’une note complète du Silver Institute, publiée en février 2026. Derrière cette apparente stabilité, plusieurs secteurs d’activité progressent nettement : l’investissement dans l’argent métal, l’industrie automobile avec les voitures électriques et les technologies notamment les infrastructures pour l’IA. Le marché reste par ailleurs marqué par un déficit structurel de l’offre et par des stocks en diminution.
Une demande mondiale globalement stable
Les prévisions pour 2026 indiquent une demande mondiale d’argent proche de celle observée en 2025. Cette stabilité masque toutefois une modification des industries acheteuses.
Certains segments traditionnels devraient ralentir. La joaillerie et l’argenterie pourraient souffrir en raison de prix élevés, notamment en Inde. Certaines applications industrielles vont également reculer.
Dans le même temps, plusieurs secteurs progressent et cela va réduire les effets de ce repli. La demande liée à l’investissement et aux technologies énergétiques ou numériques reste solide. Cette recomposition explique pourquoi la demande totale se maintient à un niveau élevé.
Une forte reprise de l’investissement en argent métal
L’investissement constitue l’un des principaux moteurs de la demande en 2026.
L’investissement physique devrait atteindre 227 millions d’onces, soit un peu plus de 7 000 tonnes. Cela représente une progression de 20 % sur un an et un plus haut niveau depuis trois ans.
Ce rebond reflète plusieurs facteurs macroéconomiques. Les tensions géopolitiques persistent. Les incertitudes autour de la politique monétaire américaine restent présentes. L’argent est sur la liste des métaux stratégiques.
Les produits financiers liés à l’argent demeurent également importants. Les ETP (tout l’argent papier) représentent 1,31 milliard d’onces, soit près de 40 700 tonnes de métal.
La demande industrielle évolue
Le besoin industriel représenterait 650 millions d’onces, soit un peu plus de 20 200 tonnes selon le Silver Institute. Ce niveau correspondrait à un point bas de quatre ans.
Cette évolution s’explique principalement par les changements dans le secteur solaire, très consommateur en argent. Les installations photovoltaïques continuent d’augmenter dans le monde. Mais les fabricants innovent pour utiliser le moins d’argent possible par cellule.
Il n’empêche que le photovoltaïque représente pratiquement un tiers de la consommation d’argent. Sa part dans la demande industrielle est passée de 11 % en 2014 à 29 % en 2024.
Les véhicules électriques deviennent un moteur majeur
Le secteur automobile constitue un autre facteur de croissance pour la demande d’argent.
Les véhicules électriques utilisent plus d’argent que les moteurs thermiques. La demande automobile d’argent devrait progresser de 3,4 % par an entre 2025 et 2031.
L’essor des data centers et de l’intelligence artificielle
Les data centers et les infrastructures liées à l’intelligence artificielle nécessitent de nombreux composants électroniques. L’argent reste privilégié dans ces applications en raison de sa conductivité électrique élevée (plus que le cuivre) et de sa résistance à la corrosion.
Les connecteurs, les circuits et les matériaux thermiques utilisent tous de l’argent. L’expansion rapide des infrastructures numériques devrait donc soutenir la demande dans les prochaines années. De plus, cette industrie dopée à la levée de fonds est moins sensible aux hausses de prix.
Un marché toujours en déficit structurel
Malgré une offre en légère hausse, le marché mondial de l’argent devrait rester déficitaire.
Extraction et recyclage ne couvrent pas la demande
Le déficit attendu pour 2026 atteint 67 millions d’onces, soit un peu plus de 2 000 tonnes. Ce serait la sixième année consécutive de déficit du marché.
Dans le même temps, l’offre mondiale devrait progresser de 1,5 %. La production minière atteindrait 820 millions d’onces, soit environ 25 500 tonnes. Mais surtout, en raison des prix élevés de l’argent, le recyclage devrait augmenter de 7 % et dépasser 6 200 tonnes, ce qui constituerait le niveau le plus élevé depuis 2012.
Des stocks physiques sous pression
Le déficit structurel oblige le marché à puiser dans les stocks existants.
Les analyses du Silver Institute indiquent que le marché dépend encore des sorties de métal des stocks pour équilibrer l’offre et la demande.
Les données publiées par la LBMA confirment cette tension. Les coffres londoniens contenaient 27 065 tonnes d’argent fin février 2026 (soit une baisse de 2,4 % par rapport au mois précédent), contre près de 39 000 tonnes en mars 2021. Les stocks restent donc nettement inférieurs aux niveaux observés quelques années auparavant.
Sources
- Silver Institute, Silver News – February 2026 (analyse du marché de l’argent et perspectives 2026 réalisées avec Metals Focus). (format PDF)
- Silver Institute / Metals Focus, prévisions du marché mondial de l’argent publiées avant la sortie du rapport annuel World Silver Survey 2026.
- London Bullion Market Association (LBMA), données mensuelles sur les stocks d’or et d’argent dans les coffres londoniens (London Vault Data).

0 commentaires