
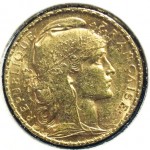
Napoléon 20 Francs Marianne Coq
Une somme d’argent à placer, des économies qu’on aimerait sécuriser, ou encore une envie de projets. Trouver un placement sans risques peut ressembler à un parcours du combattant dans une jungle de promesses dévaluées. Et dans un contexte économique où les Français cherchent de plus en plus à épargner , il y a des solutions vers lesquelles se tourner. Elles ont pourtant presque toutes leurs limites.
La pierre, solide comme un roc ?
Souvent montré comme un placement sans risque, l’immobilier est établi comme un patrimoine par les Français. Il faut d’ailleurs différencier l’immobilier locatif, qui est un investissement, et l’immobilier d’habitation, qui est un placement. Avec le faible rapport actuel, il faut considérer l’immobilier comme un projet de vie plutôt qu’un véritable placement sans risque.
Inconvénient : L’immobilier n’est pas un placement « liquide », mal classé sur l’échelle des biens vendables.
Les produits bancaires : la banque a-t-elle la solution ?
Fer de lance de l’épargne française, le Livret A est largement plébiscité par les Français. 3 Français sur 4 bénéficient d’un rendement annuel de 2,25% depuis 2011.
Inconvénient : la fiabilité de ce produit bancaire repose sur le fonds de garantie des dépôts… qui ne pourrait assurer un remboursement de tous les épargnants en cas de faillite des banques.
Une assurance-vie pour assurer l’avenir ?
Avec l’épargne, les assurances-vie sont le placement préféré des Français. La flexibilité et la sécurité sur lesquelles se repose l’assurance-vie sont des points forts.
Inconvénient : si le contexte économique entraîne une faillite des états, les liquidités des compagnies d’assurance ne seraient pas suffisantes pour rembourser les épargnants.
Les terres agricoles : un gage de sérieux ?
La terre agricole reste certainement une valeur sûre, dans ce qu’elle a de plus concret : c’est ce qui nous permet de nous nourrir. Mais l’achat de terres agricoles n’est pas forcément à la portée de tous les épargnants, ne serait-ce que parce que le prix est élevé et les règles juridiques complexes.
Inconvénient : comme pour la pierre, la terre agricole fait aussi partie des biens peu liquides et qui représentent de grosses sommes.
De l’art et du vin pour investir ?
L’art et les vins représentent une véritable niche d’investissement destinée aux passionnés. Le marché de la vigne, par exemple, peut se révéler juteux à condition de miser sur le long terme. Tout comme pour les produits vinicoles, le marché de l’art est cependant réservé à un public de spécialistes.
Inconvénients : des frais liés à la vente aux enchères et la taxation de certains biens pour le marché de l’art, et une attention toute particulière à porter aux produits de la vigne.
L’or : des garanties et des assurances pour un placement de choix
Depuis toujours et à travers les siècles, l’or apparaît donc comme la seule véritable valeur refuge qui ne soit pas touchée par les crises. C’est un métal qui ne se déprécie pas, contrairement aux devises ou aux monnaies papier. C’est aussi une assurance de liquidité : l’or peut être revendu facilement.
Même pour les états, l’or est une monnaie d’échange de référence et une garantie, une assurance de solvabilité. En clair, tout peut disparaître, sauf l’or : c’est ce qui apparaît aujourd’hui comme le placement le plus lucratif et le plus sûr pour tout épargnant.



0 commentaires